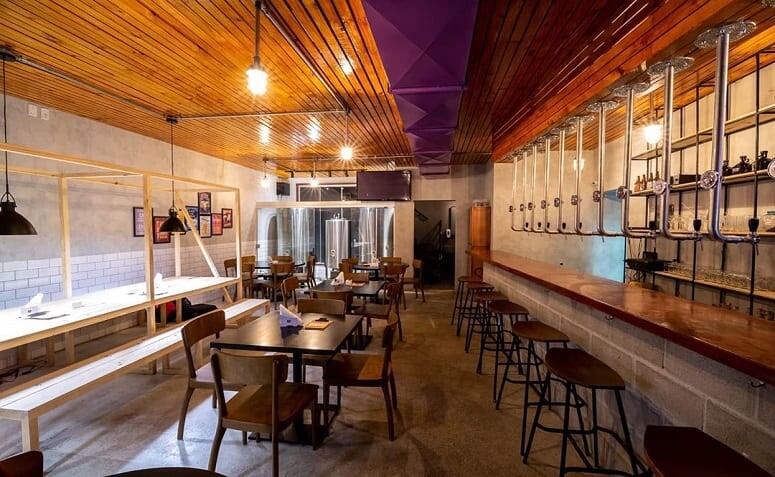
A nova projeção da Contribuição sobre Bens e Serviços (CBS), prevista na reforma tributária, ampliou a preocupação de empresários do setor de bares e restaurantes. O Tribunal de Contas da União (TCU) calculou em 11,3% a alíquota de referência para 2027, acima dos 9,21% estimados anteriormente. Apesar da redução de 40% prevista para determinadas operações do segmento, o percentual mais elevado pode representar aumento de custos para estabelecimentos em diferentes regimes tributários. A CBS substituirá o PIS e a Cofins a partir de 2027. Pela legislação, bebidas alcoólicas e produtos adquiridos de terceiros e comercializados sem preparo no estabelecimento não terão direito à redução de 40%. O impacto efetivo dependerá das características de cada empresa e das possibilidades de aproveitamento de créditos tributários.
No Ceará, o presidente da Associação Brasileira de Bares e Restaurantes (Abrasel-CE), Taiene Righetto, avalia que as mudanças podem comprometer a sustentabilidade financeira dos negócios, especialmente os de pequeno porte. “A reforma tributária nasceu com uma proposta necessária e muito bem-vinda: simplificar um dos sistemas tributários mais complexos do mundo, corrigir injustiças fiscais, proporcionar maior segurança jurídica e criar um ambiente mais favorável ao empreendedorismo”, afirma.
Entretanto, segundo ele, as sucessivas exceções e concessões incorporadas à legislação acabaram distanciando a reforma de parte dos objetivos originais. “Apesar do tratamento diferenciado conquistado para nossa atividade, existe o risco concreto de aumento significativo da carga tributária, dependendo do enquadramento e das características de cada empresa”, alerta.
A preocupação ocorre em um cenário de juros elevados, consumidores endividados, dificuldades de acesso ao crédito e margens reduzidas. Para Righetto, a possibilidade de maior tributação se soma às mudanças na jornada de trabalho, especialmente à substituição da escala 6×1, que exige reorganização das equipes. O dirigente destaca que bares e restaurantes possuem características próprias, com funcionamento concentrado também em fins de semana e feriados, o que torna mais complexa a adequação das escalas.
“A combinação de uma carga tributária potencialmente maior com o aumento dos custos trabalhistas pode produzir consequências extremamente severas para a geração de empregos, os preços ao consumidor e a própria continuidade das empresas”, afirma. Na avaliação do presidente da Abrasel-CE, a modernização tributária e a melhoria das condições de trabalho precisam considerar a capacidade financeira dos estabelecimentos e assegurar uma transição adequada. O dirigente também defende maior controle das despesas públicas para evitar que o equilíbrio fiscal dependa predominantemente da ampliação da arrecadação.
“Não podemos continuar acumulando obrigações e custos sem avaliar suas consequências. Caso contrário, o resultado poderá ser mais informalidade, preços maiores, redução das contratações e fechamento de estabelecimentos”, adverte. A alíquota de referência da CBS ainda deverá ser fixada pelo Senado Federal, que tem até 15 de dezembro para deliberar sobre o percentual calculado pelo TCU.